Site Loader

Entreprises adaptées : prolongement possible des aides financières !

La loi dite « Plein Emploi » est venue pérenniser le dispositif, jusqu’alors expérimental, d’entreprise adaptée de travail temporaire. Les conditions dans lesquelles ces structures peuvent continuer à bénéficier, à titre transitoire, de certaines aides financières viennent d’être détaillées. Explications.

2024 : le bouclier tarifaire reste en vigueur !

10 % : c’est la hausse du prix de l’électricité maximale qui devrait être supportée par les consommateurs grâce au bouclier tarifaire. S’agit-il d’une simple prolongation du dispositif par rapport à 2023 ? Des changements sont-ils à prévoir ? Revue de détails.

Majoration de 25 % pour les non-adhérents aux OGA : c’est non pour la CEDH !

L’adhésion à un organisme de gestion agréé (OGA) a toujours été encouragée par les pouvoirs publics français : d’abord par un abattement de 20 % sur les revenus imposables accordé aux adhérents, remplacé ensuite par une majoration de 25 % de la base imposable pour les non-adhérents. Une situation injuste aux yeux d’un avocat qui a porté l’affaire devant la Cour européenne des droits de l’homme (CEDH)…

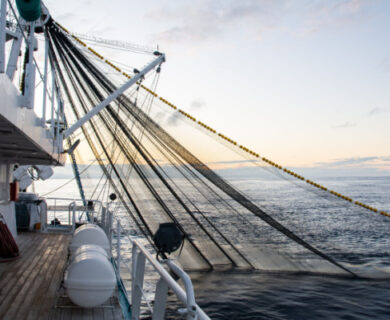
Pêcheurs : le point sur les nouveautés de l’année 2024

Quotas de pêche pour l’année 2024, nouvelle aide financière, autorisation de pêche dans les eaux de Jersey, etc., voici quelques-unes des mesures de ce début d’année 2024 que les pêcheurs doivent connaître. Faisons le point plus en détails…

TVA

Pour les entreprises individuelles (hors départements 75, 92, 93, 94), dont le nom patronymique de l’exploitant commence par la lettre A à H, dépôt de la déclaration CA3 et paiement de la TVA au titre des opérations réalisées au titre du mois de décembre 2023, pour les redevables de la TVA selon une périodicité mensuelle (ou au titre du dernier trimestre écoulé pour les redevables de la TVA selon une périodicité trimestrielle le cas échéant)

Pour les entreprises redevables de la TVA déposant leur CA3 à cette date et qui sont également soumises aux taxes sur l’affectation des véhicules à des fins économiques (ex TVS), dépôt du formulaire annexe et paiement des taxes au titre de l’année civile 2023 (pour la période du 1er janvier au 31 décembre 2023)
Pour les entreprises non redevables de la TVA, mais qui sont soumises aux taxes sur l’affectation des véhicules à des fins économiques (ex TVS), dépôt du formulaire annexe à la déclaration CA3 et paiement des taxes au titre de l’année civile 2023 (pour la période du 1er janvier au 31 décembre 2023)
TVA

Pour les entreprises individuelles (hors départements 75, 92, 93, 94), dont le nom patronymique de l’exploitant commence par la lettre A à H, dépôt de la déclaration CA3 et paiement de la TVA au titre des opérations réalisées au titre du mois de décembre 2023, pour les redevables de la TVA selon une périodicité mensuelle (ou au titre du dernier trimestre écoulé pour les redevables de la TVA selon une périodicité trimestrielle le cas échéant)

Pour les entreprises redevables de la TVA déposant leur CA3 à cette date et qui sont également soumises aux taxes sur l’affectation des véhicules à des fins économiques (ex TVS), dépôt du formulaire annexe et paiement des taxes au titre de l’année civile 2023 (pour la période du 1er janvier au 31 décembre 2023)
Pour les entreprises non redevables de la TVA, mais qui sont soumises aux taxes sur l’affectation des véhicules à des fins économiques (ex TVS), dépôt du formulaire annexe à la déclaration CA3 et paiement des taxes au titre de l’année civile 2023 (pour la période du 1er janvier au 31 décembre 2023)
TVA

Pour les entreprises individuelles (hors départements 75, 92, 93, 94), dont le nom patronymique de l’exploitant commence par la lettre A à H, dépôt de la déclaration CA3 et paiement de la TVA au titre des opérations réalisées au titre du mois de décembre 2023, pour les redevables de la TVA selon une périodicité mensuelle (ou au titre du dernier trimestre écoulé pour les redevables de la TVA selon une périodicité trimestrielle le cas échéant)

Pour les entreprises redevables de la TVA déposant leur CA3 à cette date et qui sont également soumises aux taxes sur l’affectation des véhicules à des fins économiques (ex TVS), dépôt du formulaire annexe et paiement des taxes au titre de l’année civile 2023 (pour la période du 1er janvier au 31 décembre 2023)
Pour les entreprises non redevables de la TVA, mais qui sont soumises aux taxes sur l’affectation des véhicules à des fins économiques (ex TVS), dépôt du formulaire annexe à la déclaration CA3 et paiement des taxes au titre de l’année civile 2023 (pour la période du 1er janvier au 31 décembre 2023)