Site Loader

TVA

Pour les sociétés, hors sociétés anonymes (départements 75, 92, 93, 94), dont les 2 premiers chiffres du code INSEE va de 00 à 68, dépôt de la déclaration CA3 et paiement de la TVA au titre des opérations réalisées au titre du mois de décembre 2023, pour les redevables de la TVA selon une périodicité mensuelle (ou au titre du dernier trimestre écoulé pour les redevables de la TVA selon une périodicité trimestrielle le cas échéant)

Pour les sociétés redevables de la TVA déposant leur CA3 à cette date et qui sont également soumises aux taxes sur l’affectation des véhicules à des fins économiques (ex TVS), dépôt du formulaire annexe et paiement des taxes au titre de l’année civile 2023 (pour la période du 1er janvier au 31 décembre 2023)
Pour les sociétés non redevables de la TVA, mais qui sont soumises aux taxes sur l’affectation des véhicules à des fins économiques (ex TVS), dépôt du formulaire annexe à la déclaration CA3 et paiement des taxes au titre de l’année civile 2023 (pour la période du 1er janvier au 31 décembre 2023)
TVA

Pour les entreprises individuelles (hors départements 75, 92, 93, 94), dont le nom patronymique de l’exploitant commence par la lettre I à Z, dépôt de la déclaration CA3 et paiement de la TVA au titre des opérations réalisées au titre du mois de décembre 2023, pour les redevables de la TVA selon une périodicité mensuelle (ou au titre du dernier trimestre écoulé pour les redevables de la TVA selon une périodicité trimestrielle le cas échéant)

Pour les entreprises redevables de la TVA déposant leur CA3 à cette date et qui sont également soumises aux taxes sur l’affectation des véhicules à des fins économiques (ex TVS), dépôt du formulaire annexe et paiement des taxes au titre de l’année civile 2023 (pour la période du 1er janvier au 31 décembre 2023)
Pour les entreprises non redevables de la TVA, mais qui sont soumises aux taxes sur l’affectation des véhicules à des fins économiques (ex TVS), dépôt du formulaire annexe à la déclaration CA3 et paiement des taxes au titre de l’année civile 2023 (pour la période du 1er janvier au 31 décembre 2023)
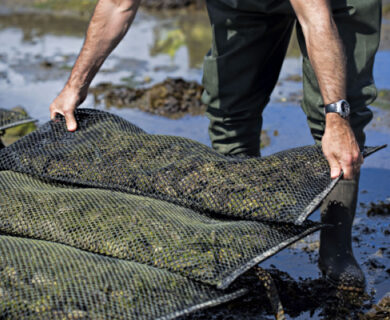
Professionnels de la conchyliculture : l’Urssaf vous aide !

À la suite des récentes interdictions de vente d’huîtres en raison des risques de contamination, l’Urssaf active des mesures d’urgence destinées à soutenir les professionnels du secteur. Qui est concerné ? Comment et quand faire la demande ? Explications.

Intempéries : une aide pour les agriculteurs

Les intempéries de la fin de l’année 2023 et du début de l’année 2024 ont impacté de nombreux agriculteurs. Pour les aider, FranceAgriMer a mis en place une aide financière qu’il est possible de réclamer jusqu’au 31 mars 2024. À quelles conditions ?

Mesures environnementales : les nouveautés 2024

Droit de préemption dans les espaces naturels sensibles, dossier d’autorisation environnementale pour l’installation d’éoliennes en mer, compétence en matière de publicité locale, dérogation à la loi littoral et audit énergétique dans les grandes entreprises. Voici 5 mesures à connaître en ce début d’année 2024 sur lesquelles nous allons revenir…

Industrie, distribution : les nouveautés de 2024

Le début d’année 2024 est marqué par de nombreuses nouveautés pour les secteurs de l’industrie et de la distribution. Des nouveautés qui concernent autant les professionnels que les consommateurs. Tour d’horizon…

Amortisseur électricité : la version 2024

À l’instar du bouclier tarifaire, l’amortisseur électricité poursuit son action en 2024. Mais attention : cette année, le dispositif se concentre sur les contrats de fourniture d’électricité avec les prix les plus hauts. Autre nouveauté : les TPE bénéficieront d’un amortisseur renforcé. Faisons le point sur la version 2024 du dispositif.

TVA

Pour les entreprises individuelles (départements 75, 92, 93, 94), dont le nom patronymique de l’exploitant commence par la lettre I à Z, dépôt de la déclaration CA3 et paiement de la TVA au titre des opérations réalisées au titre du mois de décembre 2023, pour les redevables de la TVA selon une périodicité mensuelle (ou au titre du dernier trimestre écoulé pour les redevables de la TVA selon une périodicité trimestrielle le cas échéant)

Pour les entreprises redevables de la TVA déposant leur CA3 à cette date et qui sont également soumises aux taxes sur l’affectation des véhicules à des fins économiques (ex TVS), dépôt du formulaire annexe et paiement des taxes au titre de l’année civile 2023 (pour la période du 1er janvier au 31 décembre 2023)
Pour les entreprises non redevables de la TVA, mais qui sont soumises aux taxes sur l’affectation des véhicules à des fins économiques (ex TVS), dépôt du formulaire annexe à la déclaration CA3 et paiement des taxes au titre de l’année civile 2023 (pour la période du 1er janvier au 31 décembre 2023)
Soldes

Début des soldes d’hiver à Saint-Pierre-et-Miquelon (975)